数字货币流通会计工作实操:记账、对账、报表全流程不踩坑
数字货币流通会计工作实操:记账、对账、报表全流程不踩坑
做数字货币流通这行快四年了数字货币流通会计工作实操:记账、对账、报表全流程不踩坑,最头疼的始终是会计这块。钱不是现金,账不是普通账,每一笔转账、兑换、手续费都得单独处理,稍不注意月底就平不了账,月结报表也出不了。
数字货币流通的会计核心是权属确认时点。链上转账和实际到账存在时间差,我们内部定了规矩:以链上确认区块数为准,发起交易不算入账。这块没搞透,月末对账永远差那么几笔,审计来了也解释不清楚。
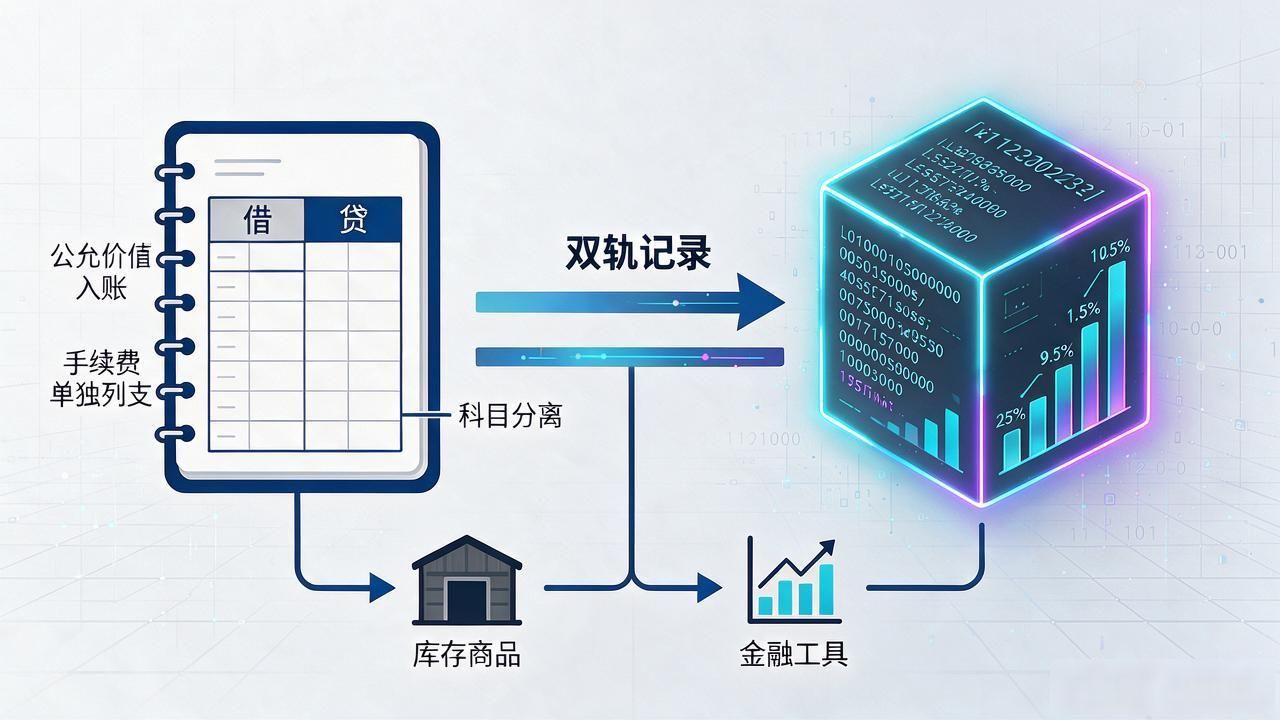
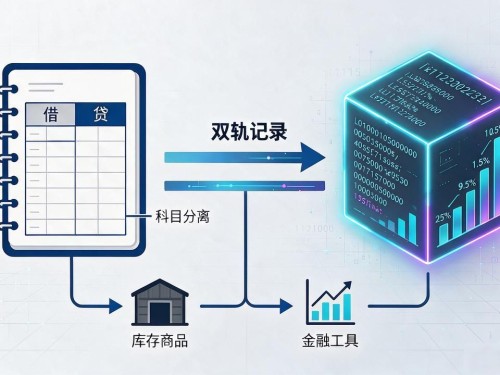
记账用的是双轨记录法:一轨走传统借贷分录,一轨记链上哈希和区块高度。每笔收入按公允价值入账,手续费单独列支,绝不能混进收入科目。兑换业务还要区分持有意图数字货币流通会计工作,决定走"库存商品"还是"金融工具"科目,科目混了月底就得重新调账。
对账是最磨人的活。交易所出金、链上转账、客户到账,三方数据经常对不上。我每周拉一次链上流水和交易所API数据,用脚本跑哈希比对,标出差异笔再逐笔人工核查,基本能把差异压到0.1%以内,偶尔遇到链分叉还得手动补录流水。
出报表时,审计方对数字货币的减值测试盯得越来越紧。我们按期末公允价值减可变现净值计提,波动大的月份减值能占到资产账面值的十几个点,跟管理层反复解释计提口径、留存审计底稿,每次月结都得花好大功夫。
您可以还会对下面的文章感兴趣:
暂无相关文章