普通人做数字货币,最佳方案没那么复杂,搞透这几条就够
普通人做数字货币普通人做数字货币,最佳方案没那么复杂,搞透这几条就够,最佳方案没那么复杂,搞透这几条就够
做了十年金融科技产品,也参与过央行数字货币的早期调研,说句大实话:大多数人对"最佳方案"的想象,跟真实落地之间差了一大截,远没那么神。
央行数字人民币目前只适合做支付层,别指望它帮你增值。设计初衷就是替代现金,不是投资工具。把日常消费、工资结算切一部分到数字钱包,这是最务实的用法。别拿它去搞什么"数字财富增值",那是概念炒作。
真正值得花时间研究的是合规稳定币,锚定法币、有公开审计报告的品种。跨境汇款、海外消费场景下,比银行电汇快一到两个工作日,手续费也低一大截。但前提选有牌照的平台,别碰来路不明的"高收益矿池",那种十有八九是貔貅盘。
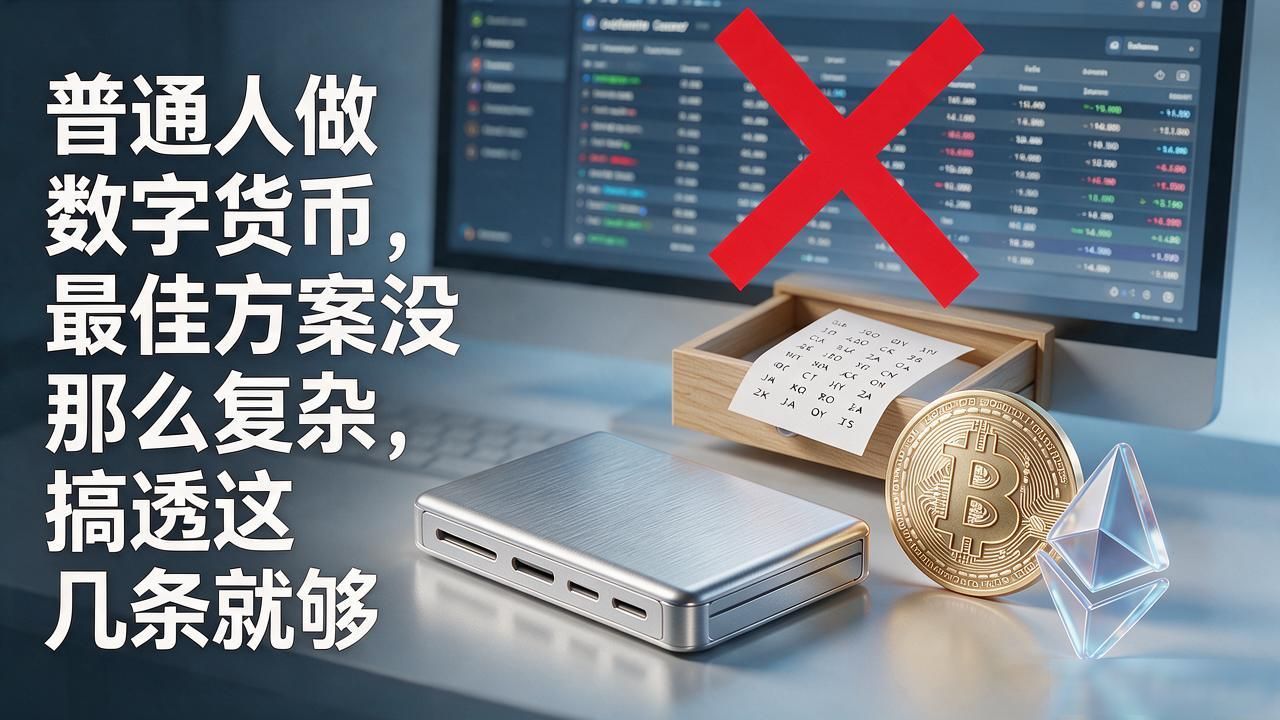
要长期持有比特币或以太坊,私钥自托管是底线。把资产全扔在交易所图方便,等于把钱放在别人枕头底下,平台一旦暴雷你连申诉渠道都没有。花半小时买个硬件钱包,把助记词写在纸上锁进抽屉,这笔时间投入能省掉将来追资产的全部噩梦。
合规成本这笔账很多人算不清。国内持有加密资产不违法,但交易、兑换、套现环节的税务申报是硬门槛。每年个税汇算清缴时别把数字资产收入藏着数字货币的最佳方案,税务数据穿透能力比大多数人以为的强得多,补税加滞纳金够你喝一壶的。
你现在最卡在哪一步?选品种、选平台,还是压根不会记账报税?
您可以还会对下面的文章感兴趣:
暂无相关文章