数字货币会计怎么记账?从买入到卖出,分录实操一次讲清
数字货币会计怎么记账?从买入到卖出,分录实操一次讲清
做数字资产公司财务第六年,见过太多人把比特币挂"待处理财产损溢"不动。数字货币记账确实有坑,但核心逻辑不复杂,关键是想清楚它归什么科目。
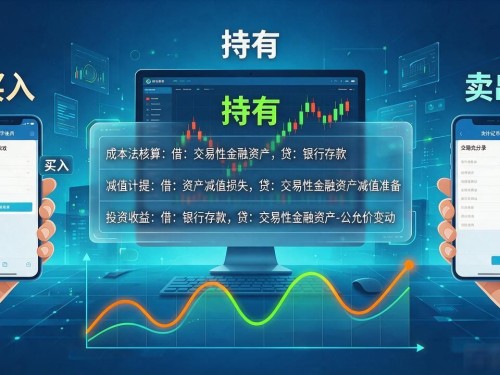
公司用现金买入比特币,它不是"货币资金"也不是"存货"。我一般把它归为无形资产或投资性资产,取决于持有目的。长期持有的BTC数字货币会计怎么记账?从买入到卖出,分录实操一次讲清,入"无形资产——数字资产",按购买成本确认,含交易手续费和网络Gas费,不按市值入账。
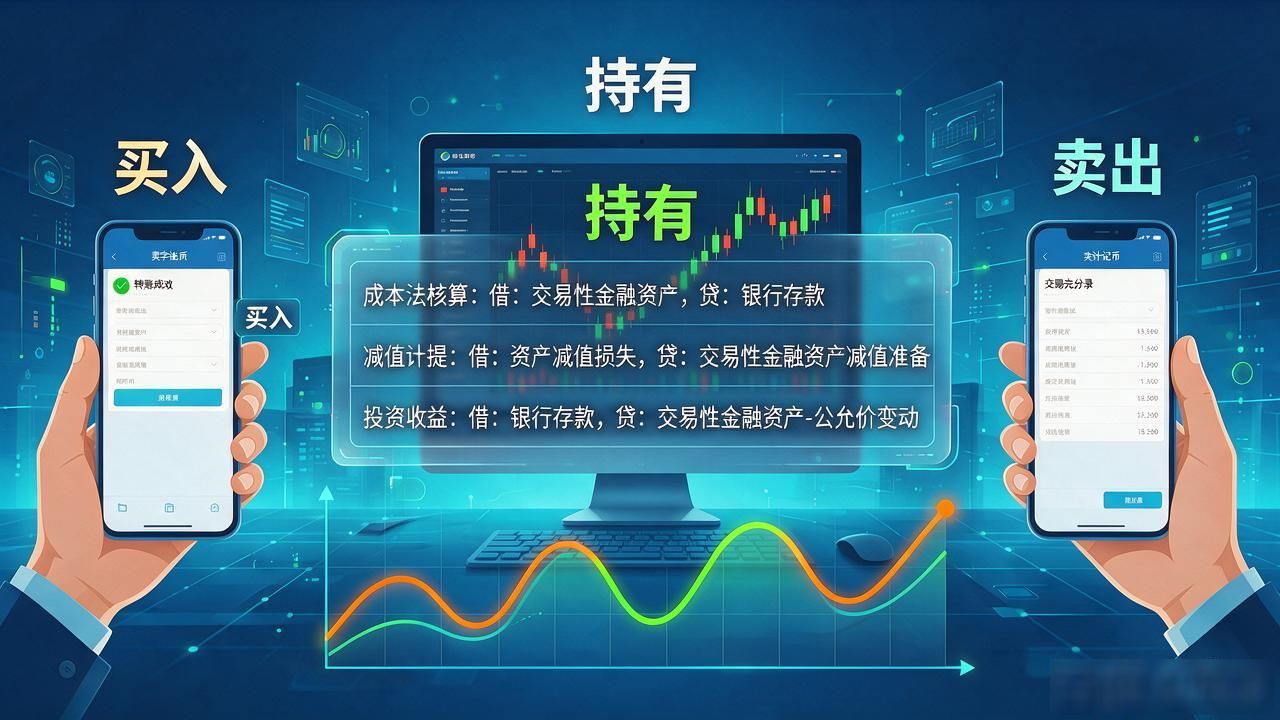
持有期间最头疼的是市值天天波动。数字资产缺乏可靠的公允价值计量基础,我按成本法核算,期末不调整。只有判断发生实质性减值时才计提。卖出时,借"银行存款",贷"无形资产"与"投资收益",差额走当期损益。
实操中最大的坑是交易记录对不上。交易所流水、各钱包地址、银行打款记录三套数据要逐笔勾稽。我维护一张Excel台账,每笔记录买入价、数量、Gas费、对应钱包地址,月末拉取交易所API数据和银行流水做三方核对。卖出时的成本,用移动加权平均法统一计算。
如果公司还涉及挖矿业务,设备走"固定资产"按工作量法计提折旧,挖出来的币按市价确认收入。这和买入持有是两套完全不同的逻辑数字货币会计如何记账,千万别混在一起做。
您可以还会对下面的文章感兴趣:
暂无相关文章